
存2500元变2.5万储户拒退,“离柜概不负责”为何成银行声誉“双刃剑”
近日,湖北省松滋市人民法院官网公布的一则法院新闻引发舆论关注。2025年12月,严某前往某银行办理存款,向柜员交付现金2500元,柜员一时疏忽,在系统中误录为存入25000元。严某离柜后发现账户余额异常增加,未主动告知银行,反而将多出款项转给其妻子。银行核对账目时发现存在22500元差额,经调阅监控确认系操作失误所致,随即联系严某要求返还。严某却以柜台张贴的“现金当面点清,离柜概不负责”告示为由,认为多收款项应归其所有,拒绝退还。沟通无果后,银行以不当得利为由诉至法院。
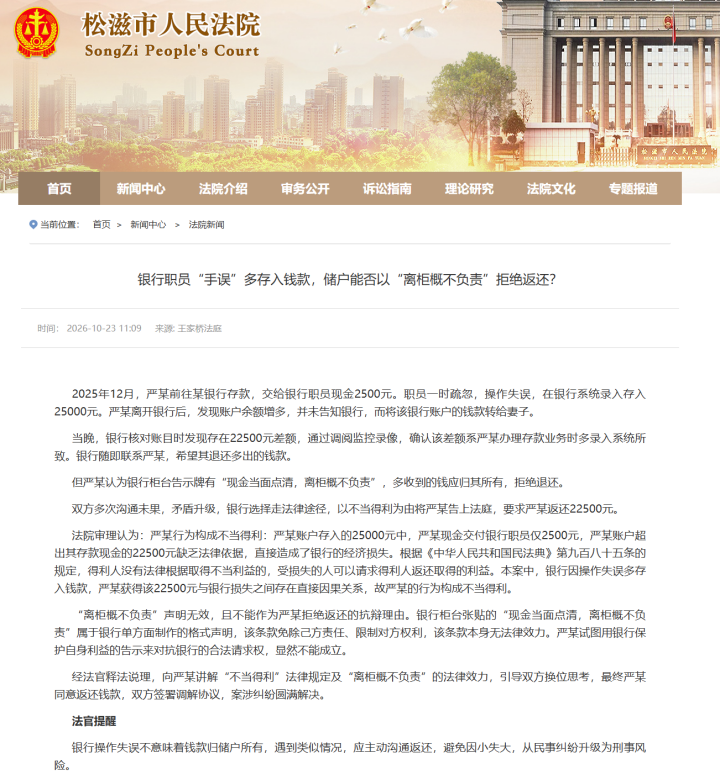
图为松滋市人民法院官网发布的法院新闻
最终在法院调解下,储户把多出来的钱款返还了银行。法官释法时表示,“离柜概不负责”属于银行单方面制作的免除己方责任、限制对方权利的格式条款,无法律效力。此案经媒体报道后,银行柜台沿用数十年的这句“离柜概不负责”提示语,再次被推至舆论聚光灯下。
规则尺度双向失衡,
一句提示显现公平悖论
“离柜概不负责”是国内银行网点沿用数十年的典型提示。“离柜概不负责”的制度初衷,本是基于现金交易“当面点清、事后难核”的客观属性,提醒储户现场核对金额,减少离柜后的金额纠纷,本质是一项业务风险提示。但在长期实践中,这一提示在公众认知中逐渐异化,成为银行单方面免除自身责任的“免责金牌”,固化了“钱钞离柜、风险全由储户承担”的刻板印象。
对此,澎湃新闻评论指出,公众并非认同不当得利,真正反感的是一纸告示背后的双重标准:当储户离柜后发现现金短少、金额有误,部分银行便以“离柜概不负责”为由拒绝核查赔付;而当银行自身出现多付现金、误录金额等操作失误时,又立刻主张该告示无效,以“不当得利”为由全额追索资金。
而对于“离柜概不负责”提示语是否应该撤销的问题,引发了网民热议。有网民表示:“无效条款,应该投诉”。另有网民称:“设置的初衷是适用在用户取款,银行少给的情形”。同一条规则、同一句提示,在约束储户时是刚性准则,在约束银行自身时便失去效力,这种适用尺度的明显倾斜,被舆论概括为“只对储户严、不对银行严”,因此也构成了舆论对规则公平性的诘问。
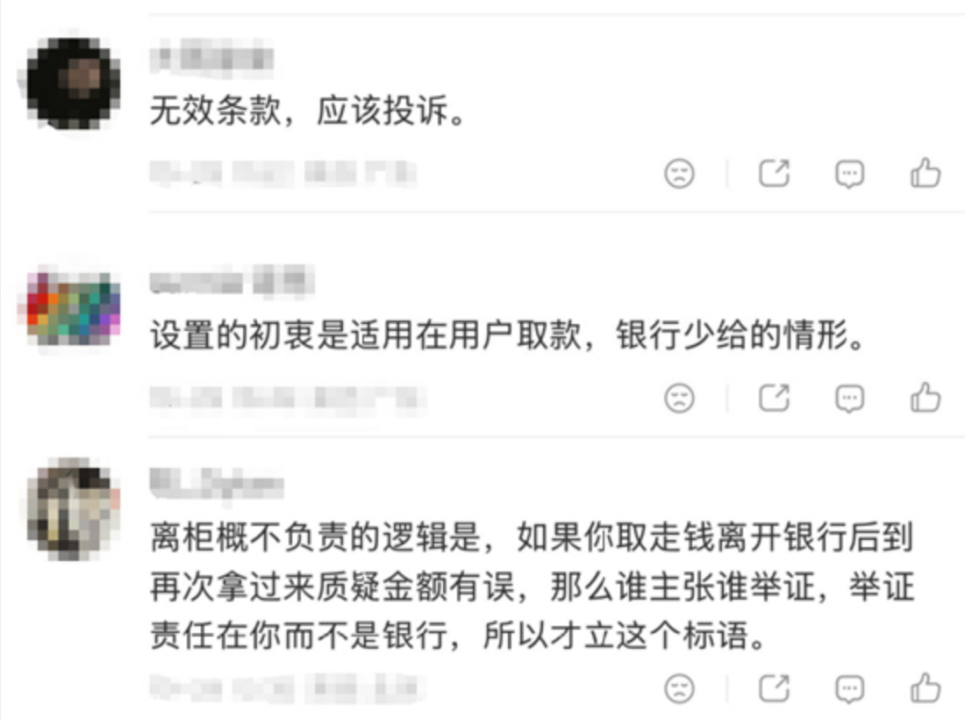
部分网民评论截图
同类舆情历史叠印,
个案触发长期声誉积弊
近年来,银行柜面操作失误类事件屡见报端:存款被误录为理财、取款金额多打一个零、账户资金被错转他人账户等场景时有发生。这类事件存在高度共性:差错根源出自银行内部操作环节,但纠错的沟通成本、时间成本往往直接传导至储户端;相较于公开致歉、流程整改与责任说明,银行更倾向于通过私下协商或法律途径完成资金追索,鲜少对自身操作漏洞作出公开回应与复盘。
正是类似事件的反复出现,在舆论认知中形成了跨地域、跨时间的“集体记忆”。值得注意的是,此次事件中,储户“以告示回敬告示”的抗辩方式,在网络舆论场获得了部分共情与支持。对银行机构而言,最容易被忽视的风险正在于此:若始终将此类事件简单定义为“普通民事纠纷”,只关注资金追索的法律结果,而无视事件背后累积的公众情绪与声誉损耗,银行机构的信任资产便会在一次次个案发酵中被持续消耗。
权责对等的修复路径,
从单向免责转向双向共担
这起司法案例不仅是一次法律层面的权利界定,更是一份给全行业的声誉风险警示。正如澎湃新闻评论所言,金融服务的根基是信任,好的规则从来不是用来偏袒某一方,而是用来平衡双方风险。要破解“离柜概不负责”的声誉困局,银行机构应从规则表述、处置机制、内部管理等维度系统性调整,建立健全银行与储户双向负责、权责对等的服务关系。
一是全面审视网点格式条款,消解“单向免责”刻板认知。银行机构应对全网点的告示、提示牌、业务协议中的格式条款开展系统性声誉风险排查,重点清理“离柜概不负责”“最终解释权归本行所有”等单方面免除自身责任、排除客户核心权利的表述。对于确有必要保留的现金核对提示,应调整表述口径,明确“银行与客户共同清点、双向核对、各自负责”的原则,从话术与视觉上弱化“银行单方免责”的暗示,避免给公众留下规则倾斜的直观感受。
二是优化差错处置机制,兼顾法理依据与舆情温度。对于因自身操作失误导致的资金差错,银行机构应进一步优化处置流程。尽管法律诉讼是权利保障的最终手段,但在此之前,银行机构主动向客户致歉、坦诚说明操作失误、同步落实内部问责,才是避免舆情失分的关键。银行机构需将“资金追索”与“信任修复”分开考量:在依法维护资金权益的同时,主动披露流程改进举措,避免给公众留下“只认钱、不认账”的冷漠印象。
三是闭环管控操作流程,从源头压降声誉风险。司法典型案例暴露的操作风险往往具有行业共性,银行应以此为镜开展内部整改。围绕现金收付、账务录入、资金划转等高频柜面场景,逐项校验系统自动防错机制是否有效、换人复核流程是否流于形式、大额异常交易授权是否严格落地;同时建立健全差错发现、上报、沟通、问责的全闭环管理机制,明确处置主体、流程标准与响应时限,避免一线员工在差错发生后无序应对。内部流程每补全一处漏洞,外部声誉就多一重保障。

- 2026-11-02“银行办业务每天仅3.5小时”引争议,上报式回应为何难解公众关切?
- 2026-10-20ATM手机号转账误入他人账户,“二次放号”考验银行声誉防线
- 2026-09-07银行主任违规套贷800万,一句“凭什么采访”折射声誉管理盲区
- 2026-08-31江西银行辟谣“爱她就贷她回家”,AI仿冒与历史标签夹击下的风控之道

 西北角
 中国甘肃网微信
 中国甘肃网微博
 微博甘肃
 学习强国
 今日头条号