
ATM手机号转账误入他人账户,“二次放号”考验银行声誉防线
10月13日,据封面新闻报道,湖北孝感市民许先生反映,10月5日下午,他在银行ATM机上向自己的手机账号转账2万元,钱却被他人账户“截留”。为了验证,他另外找了两台ATM机,分别往他的手机号转账1元,钱还是进了别人的账户。
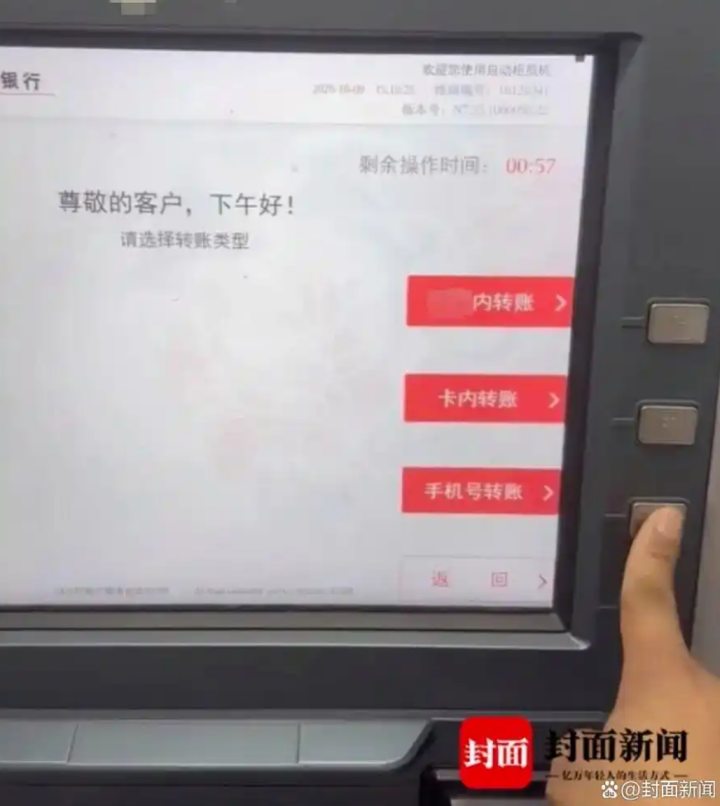
媒体报道的ATM机操作界面
10月11日,银行网点工作人员回应媒体记者表示,根据该行系统规则推测,许先生的手机号码早年可能由其他人使用并绑定过银行卡,手机号停用被通讯公司收回后流转到许先生手里,但当时的绑定程序尚未解除。电信公司客服则表示,旧号码停用回收后会自动清除电信系统内的绑定权限并重新投放市场,但电信公司只能清除自身系统内的绑定,银行等第三方系统的绑定需使用者自行解绑、联系银行处理。
10月12日,许先生在其他银行ATM机验证,页面并无“手机号转账”选项。目前,许先生已报警。
网点“推测式”回应未及根源,
核心问题解答留白加剧疑虑
银行网点工作人员在媒体问询时并未回避问题,能够结合该行系统规则指出“手机号回收后历史绑定未解除”这一技术逻辑,方向上为公众理解事件提供了初步线索。
但在此次舆情应对中,银行机构仍存在两处明显短板。其一,回应层级偏低、定性模糊。由支行网点一线人员作出,且使用“推测”“或许”等不确定表述,未给出经后台确认的结论,容易被舆论解读为银行尚未查清原因或在回避责任。其二,银行网点一线人员受权限所限,本就难以对退款流程、风险排查等给出确定性方案。涉及资金追回、账户安全的问题,需要上级行或总行层面统一核查、统一回应,仅靠网点一线解释难以消除用户和舆论的疑虑。
值得注意的是,银行与电信公司各自回应后,口径上客观存在缝隙:银行指向“手机号回收后历史绑定未解除”,电信公司则强调“只清除自身系统绑定、银行绑定需联系银行”。这一缝隙并非银行单方面回应失当,而是跨主体信息衔接缺失所致,但客观上使用户更加困惑究竟该找运营商还是银行,也为舆论留下了“互相推诿”的想象空间。
当前事件虽暂处媒体关注窗口期,但舆情风险并未根本消除,仍存在一定长尾效应。一方面,许先生2万元能否顺利追回、收款人是否配合退还,尚无最终结果,一旦资金追索陷入僵局,舆论情绪可能再次被点燃;另一方面,“二次放号”绑定问题具有普遍性,不排除其他有类似经历的用户借势发声、形成二次发酵;若后续媒体对该问题做跟进深挖,事件可能从单一个案上升为对银行后台数据治理、便捷功能风控逻辑的系统性审视。
手机号历史绑定遗留隐患,
简易转账功能撬动账户安全隐忧
手机号已成为用户登录、转账、验证、找回密码的核心介质,公众默认“我的手机号就对应我的账户”。此次事件中,许先生输入本人正在使用的手机号,钱款却流向他人,等于打破了这一默认认知,舆论第一反应即是“自己的银行卡会不会也存在类似历史绑定”“我转出去的钱会不会进了别人口袋”。此类集体自查式的不安,推动舆论从对账户安全的焦虑延伸到对银行主推功能本身的质疑。
ATM机“手机号转账”本是银行为简化操作、提升服务体验推出的便捷功能,其隐含前提是手机号与银行账户一一对应且核验一致。当这一前提因历史绑定问题被击穿,便捷性反而转化为风险敞口。不少网友质疑,转账时仅显示收款人姓名最后一个字,本就核验不足,若再叠加手机号归属错位,用户几乎没有纠错机会。舆论由此追问:银行在推出手机号转账功能时,是否对历史绑定关系做了充分排查?是否在转账环节设置了足够的校验提示?加之近年来,银行系统故障、风控误判、客户资金异常等事件屡有发生,此次手机号转账“乌龙”进一步叠加了公众对银行后台数据管理、账户绑定逻辑、风险防控机制的整体性疑虑。
银行需前置声誉风险审查,
进一步完善服务功能的防控
此次事件虽起因于“二次放号”历史绑定的技术遗留,但折射出银行机构在声誉风险管理层面仍有可优化空间。从声誉风险识别看,手机号转账等便捷功能在产品设计阶段往往聚焦体验提升,对号码回收、历史绑定等长尾风险的声誉传导缺乏前置评估,容易在问题暴露时陷入被动。银行可将便捷功能的声誉风险审查纳入产品上线前的合规评估流程,对涉及账户绑定、资金划转的功能同步开展声誉压力测试,预判极端场景下的舆论反应,避免便捷功能在声誉风险维度留下盲区。
从舆情响应来看,尽管此次事件中银行网点工作人员的“推测式”回应是受权限所限,折射出银行机构在声誉风险管理层面仍有可优化空间。银行可进一步明确涉及客户资金异常、账户安全事件的发生阈值,一旦触发即由上级行或总行统一对外回应,避免一线网点在信息不充分的情况下被动应对,减少“推测”“或许”等模糊表述带来的次生舆情。此外,对涉及历史绑定的普遍性风险,银行也可借事件契机主动开展用户提示,引导存量用户自查手机号绑定关系,将被动的舆情危机应对转化为主动的声誉风险管理。
此外,此次事件经媒体拆解后发现,某银行ATM渠道手机号转账功能,缺少大众认知里资金交易标配的短信验证码二次校验防线,叠加交易确认页仅显示收款人姓名最后一字的提示设计,可能存在身份核验与交易确认保障的欠缺。因此,对于ATM自助终端这类无人值守的交易场景,银行需主动补齐自身风控短板,完善多重身份校验手段,在业务便捷度与资金安全底线之间找准平衡,不让功能便利反而成为安全漏洞。

- 2026-09-07银行主任违规套贷800万,一句“凭什么采访”折射声誉管理盲区
- 2026-08-31江西银行辟谣“爱她就贷她回家”,AI仿冒与历史标签夹击下的风控之道
- 2026-08-17消费者“弹窗投保”扣费超千元,“魔方业务”存量舆情风险仍在出清
- 2026-07-22国有银行集体打假“高息存款”,声誉保卫战背后有哪些舆情启示?

 西北角
 中国甘肃网微信
 中国甘肃网微博
 微博甘肃
 学习强国
 今日头条号